


Finom • Conto Business
4,1224.00 Recensioni
Dettagli dell'app
- Versione
- 3.5.0
- Aggiornato il
- Licenza
- Free
- Download
- 500.000+
- Sviluppatore
- PNL Fintech BV (trade name FINOM)
- Categorie
- Affari
- Piattaforma
- Android
Screenshot
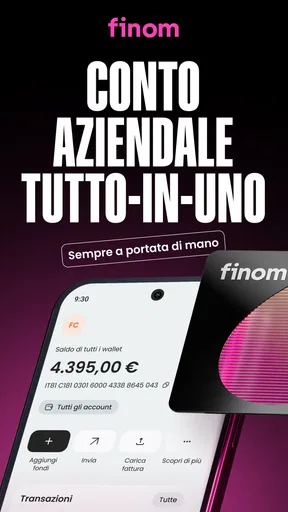
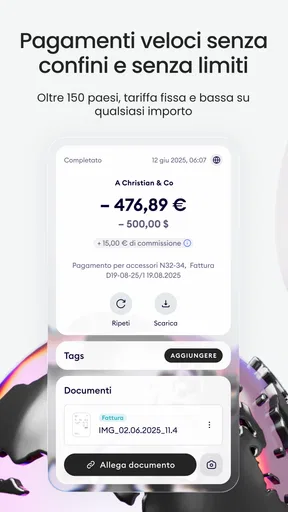
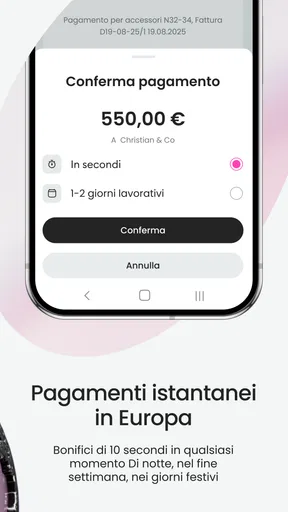
 Analisi di AppCompare
Un conto aziendale sul telefono è utile soprattutto quando serve una risposta rapida: controllare un movimento, verificare se un pagamento è arrivato o tenere d’occhio le spese mentre si è fuori ufficio. È in questi momenti che ho valutato Finom • Conto Business: non come sostituto automatico di ogni strumento contabile, ma come app finanziaria pensata per imprenditori che vogliono gestire il conto dal cellulare. La connessione è parte concreta dell’esperienza: le informazioni e le operazioni che richiedono il servizio online dipendono dalla rete disponibile.
Quando la rete diventa parte del lavoro
Finom è un’app gratuita per gli affari, sviluppata da PNL Fintech BV, che usa FINOM come nome commerciale. L’impostazione è rivolta a chi gestisce un’attività e desidera avere il conto a portata di mano. In pratica, il suo valore non sta soltanto nell’aprire l’app, ma nel poter consultare la situazione finanziaria quando si presenta una decisione: per esempio, prima di confermare una spesa o mentre si controlla se un incasso è stato contabilizzato.
Quando la rete funziona, il telefono può diventare un punto di controllo comodo tra una riunione e l’altra. Se invece il segnale è debole o la connessione si interrompe, conviene non trattare la schermata come una conferma definitiva di un’operazione appena avviata. Aspetterei che il servizio si aggiorni e ricontrollerei l’esito prima di ripetere un pagamento: è una precauzione semplice, ma aiuta a evitare tentativi duplicati quando non è chiaro se il primo sia andato a buon fine.
Per questo la trovo più adatta a verifiche e attività ordinarie che a situazioni in cui non ci si può permettere alcuna incertezza, come una scadenza imminente con una rete instabile. In un caso del genere, preparerei l’operazione con una connessione affidabile e terrei a disposizione un altro modo per verificare l’esito. Il telefono rende più accessibile la gestione, ma non elimina la dipendenza dai servizi online.
Una verifica rapida, senza confondere controllo e contabilità
Un uso concreto è quello del piccolo imprenditore che riceve una notifica o una richiesta di pagamento durante una giornata piena. Aprire l’app per controllare la situazione prima di rispondere può evitare di affidarsi alla memoria o a un messaggio visto di fretta. Il vantaggio è soprattutto pratico: si riduce il passaggio tra strumenti diversi quando serve una consultazione veloce.
Non la considererei però, da sola, una sostituta dell’intero flusso amministrativo. Un conto sul telefono aiuta a seguire i movimenti, ma la gestione di ricevute, scadenze, documenti e riconciliazioni richiede comunque un metodo di lavoro coerente. Il consiglio che seguirei è usare l’app per le verifiche quotidiane e riservare un momento separato, con una connessione stabile e documenti a portata di mano, alle attività che richiedono più attenzione.
In movimento: utile tra appuntamenti, meno con fretta e poco segnale
Il formato mobile ha senso per chi passa la giornata tra clienti, fornitori e spostamenti. Immagino una situazione comune: un libero professionista è in viaggio, riceve la conferma di un pagamento e vuole controllare il conto prima di autorizzare un acquisto legato al lavoro. In quel momento, poter consultare la gestione finanziaria dal telefono è più pratico che aspettare di rientrare alla scrivania.
Da leggere prima di scegliere

Canva accelera la creatività senza decidere al posto tuo

Google Traduttore porta la lingua fuori dalla casella di testo

SHEIN sul telefono: come l’app trasforma la navigazione in acquisto

Google Drive sul telefono: meno attese, più lavoro in movimento

WhatsApp Messenger, la scelta della settimana per restare in contatto

Google Chrome, ritrovare pagine e riprendere la lettura senza attrito
Il rovescio della medaglia è che un’interfaccia mobile invita a fare tutto in pochi secondi, anche quando sarebbe meglio fermarsi. In un luogo affollato o con copertura discontinua, eviterei di avviare operazioni delicate mentre si cammina o si è di fretta. Meglio controllare due volte i dati inseriti e attendere una conferma chiara, invece di passare subito a un’altra schermata e presumere che tutto sia stato completato.
Il telefono è comodo anche per una rapida consultazione prima di parlare con un cliente, ma non è sempre il contesto ideale per analizzare movimenti complessi o ricostruire una spesa nel dettaglio. Se devo prendere una decisione che dipende da più transazioni, preferisco raccogliere le informazioni con calma e confrontarle con la documentazione aziendale. La rapidità è un vantaggio solo quando non sacrifica la precisione.
Interruzioni, verifiche e recupero senza doppioni
La situazione più delicata non è necessariamente un errore evidente: è l’incertezza. Se la connessione cade mentre si consulta il conto o dopo aver avviato un’operazione, non è prudente presumere né che sia riuscita né che sia fallita. Io ripartirei dal controllo dello stato quando la rete torna disponibile, invece di ripetere immediatamente la stessa azione.
Questa piccola procedura è particolarmente utile per chi lavora con pagamenti urgenti. Prima di ritentare, controllerei che l’app sia nuovamente collegata e cercherei una conferma aggiornata dell’operazione. Se l’esito continua a non essere chiaro, userei i canali di assistenza disponibili per il servizio, anziché fare più tentativi alla cieca. È un approccio prudente, non una funzione speciale: la differenza la fa il modo in cui si gestisce l’incertezza.
Anche le verifiche ordinarie possono essere influenzate dalla rete. Se un saldo o un movimento non sembra aggiornato, aspetterei qualche istante e ricontrollerei prima di prendere decisioni basate su quella schermata. Per chi deve tenere sotto controllo la liquidità, distinguere tra un dato visualizzato e una conferma recente è una buona abitudine. Non sostituisce la contabilità, ma riduce il rischio di interpretare male un’informazione temporaneamente non aggiornata.
Un uso attento dei dati e della connessione
Chi cerca di limitare il consumo di dati può riservare le consultazioni più approfondite ai momenti in cui dispone di una rete stabile, evitando di riaprire l’app continuamente per controllare lo stesso movimento. Per un controllo essenziale, basta avere uno scopo preciso: verificare un incasso, controllare un addebito o confermare che la situazione sia cambiata. Così si riducono sia le aperture superflue sia il rischio di scambiare un aggiornamento incompleto per una risposta definitiva.
Se si usa una rete pubblica, sceglierei un momento e un contesto in cui poter prestare attenzione allo schermo, evitando di inserire dati finanziari mentre qualcuno può osservare il telefono. È una cautela generale per qualsiasi servizio bancario mobile, ma in un’app destinata alla gestione di un’attività merita particolare attenzione: sullo schermo possono comparire informazioni che non si vogliono mostrare a chi è vicino.
La presenza di una connessione non dovrebbe diventare un invito a controllare il conto a ogni pausa. Per un’attività piccola, può essere più utile stabilire momenti regolari per la verifica e aprire l’app fuori da quella routine soltanto quando c’è una ragione concreta. Questo non cambia le funzioni del servizio, ma rende più ordinata la gestione e aiuta a non confondere il monitoraggio frequente con un controllo finanziario completo.
Per chi ha senso e quando sceglierei altro
La consiglierei a imprenditori e professionisti che vogliono un accesso mobile al proprio conto aziendale e che hanno una connessione abbastanza affidabile durante la giornata. È meno adatta a chi deve lavorare spesso in luoghi senza rete o considera indispensabile svolgere e confermare ogni operazione senza dipendere da servizi online. In quei casi, valuterei un’organizzazione che includa procedure alternative e strumenti di consultazione adeguati, invece di affidarmi soltanto al telefono.
Rispetto alla gestione tradizionale tramite sito web da computer, l’app è più immediata per i controlli in movimento, ma un monitor grande può essere preferibile quando bisogna confrontare più informazioni o completare attività amministrative articolate. Rispetto a un’app bancaria personale, qui il punto di partenza è l’uso professionale: chi cerca soprattutto strumenti per le spese domestiche potrebbe trovare più naturale la propria banca abituale. Non sceglierei Finom solo perché è disponibile su smartphone; lo sceglierei se il conto aziendale mobile risponde davvero al modo in cui lavoro.
La scheda dell’app riporta un’età consigliata PEGI 3, una valutazione media di 4,1 e oltre 500 mila installazioni; il numero di recensioni pubblicate è di 224. È disponibile gratuitamente, è stata rilasciata il 21 maggio 2020 e la versione attuale è la 3.5.0, con requisito minimo di iOS 9. La valutazione generale può offrire un’indicazione, ma non dice da sola se l’app sia adatta al proprio flusso: per un conto aziendale contano soprattutto l’affidabilità della connessione, la chiarezza con cui si controllano le operazioni e la compatibilità con le proprie abitudini amministrative.
Il mio verdetto sulla connettività
La rete non è un dettaglio secondario: è il presupposto per usare il telefono come punto di controllo finanziario. Quando è disponibile, Finom può rendere più agevoli le verifiche rapide durante una giornata di lavoro. Quando è instabile, la scelta più sensata è rallentare, attendere un aggiornamento e controllare l’esito prima di ripetere un’operazione. È un compromesso accettabile per chi vuole gestire il conto aziendale in mobilità, meno convincente per chi necessita di operare spesso in condizioni di connettività precaria.
Nel complesso, Finom • Conto Business mi sembra una scelta da valutare per chi desidera tenere il conto dell’attività vicino e sa affiancare la comodità dell’app a controlli amministrativi più completi. La userei per seguire la routine e orientarmi rapidamente, non come unica fonte per ogni decisione finanziaria o come soluzione che possa prescindere dalla rete. Se questo equilibrio corrisponde al proprio modo di lavorare, il formato mobile ha un’utilità concreta; se invece servono soprattutto analisi approfondite o continuità in assenza di connessione, è meglio considerare strumenti complementari.
Pro
- Apertura del conto online
- senza dover andare in filiale.
- L’app riunisce pagamenti
- carte e movimenti del conto in un’unica interfaccia.
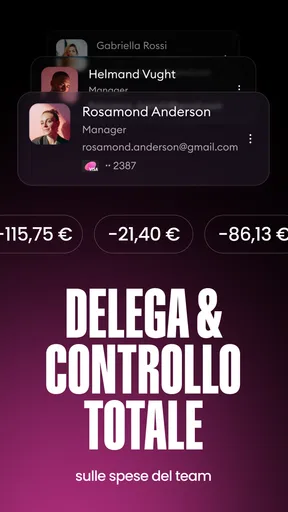
- Le carte virtuali sono pratiche per gli acquisti online e le spese del team.
- Le notifiche sui movimenti aiutano a tenere sotto controllo le uscite.
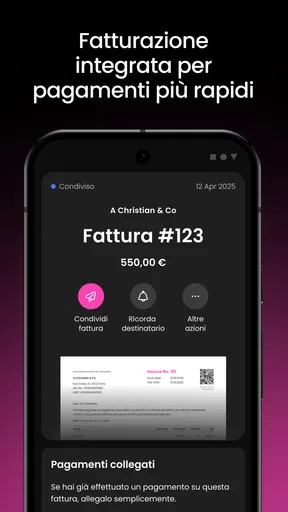
- Le funzioni di fatturazione possono semplificare la gestione amministrativa quotidiana.
Contro
- Finom è pensato per attività e professionisti
- non per l’uso bancario personale.
- Disponibilità e costi delle funzioni variano in base al piano scelto.
- Per alcune operazioni o verifiche potrebbe essere necessario attendere l’assistenza.
- Non tutte le esigenze bancarie
- come il contante
- sono gestibili comodamente dall’app.
- La gestione del conto dipende dalla connessione Internet e dall’accesso all’app.
Domande frequenti su Finom • Conto Business
Che cos’è Finom • Conto Business e a chi è rivolto?
Finom è un servizio finanziario digitale pensato per professionisti, lavoratori autonomi e aziende che vogliono gestire le attività bancarie e amministrative online. Dall’app è possibile consultare il conto, seguire i movimenti e utilizzare gli strumenti disponibili per la gestione delle spese e della fatturazione. Le funzioni e i requisiti possono variare in base al piano scelto, al tipo di attività e al Paese: prima di registrarti, verifica sul sito ufficiale che il servizio sia disponibile per la tua situazione.
Come si apre un conto Finom e quali documenti possono essere richiesti?
La registrazione avviene online e, come per altri servizi finanziari, può essere necessario verificare l’identità e i dati dell’attività prima di poter utilizzare il conto. In genere è utile avere a portata di mano un documento d’identità e le informazioni aziendali richieste durante la procedura. La documentazione precisa dipende dalla forma giuridica e dalle verifiche applicabili; l’apertura non è necessariamente immediata né garantita. Controlla i requisiti aggiornati nell’app o nelle informazioni ufficiali prima di iniziare.
Finom è una banca e il conto include un IBAN?
Finom propone servizi di conto business, ma è importante distinguere il marchio dall’istituto finanziario o dal partner autorizzato che fornisce specifiche prestazioni. La disponibilità di un IBAN, il Paese di emissione e le funzionalità per pagamenti e incassi possono dipendere dal profilo, dal piano e dalle condizioni vigenti. Prima di trasferire fondi o comunicare le coordinate ai clienti, leggi i termini del servizio e verifica quale entità gestisce il conto e quali tutele si applicano al tuo caso.
Quali funzioni offre l’app Finom per gestire spese e fatture?
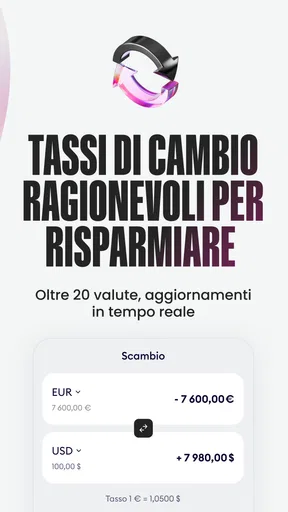
L’app riunisce strumenti digitali per tenere sotto controllo l’attività finanziaria e, in base al piano e alla disponibilità per il proprio account, può includere funzioni relative a pagamenti, carte, movimenti, spese e fatturazione. L’interfaccia consente di consultare le informazioni dal telefono, ma le funzioni effettive possono cambiare nel tempo o variare tra utenti e Paesi. Prima di scegliere Finom, confronta il piano disponibile con le tue necessità e verifica eventuali limiti, costi e integrazioni.
Finom è gratuito e come si contatta l’assistenza?
Il costo dipende dal piano sottoscritto e dalle operazioni effettuate: potrebbero esserci condizioni diverse per servizi, carte, transazioni o funzionalità aggiuntive. Non basarti soltanto sulla dicitura di un eventuale piano gratuito: controlla il listino aggiornato e le commissioni applicabili alla tua attività prima di registrarti. Per dubbi o problemi, consulta i canali di supporto indicati nell’app e sul sito ufficiale. Tempi e modalità di assistenza possono variare in base alla richiesta e al piano.


